


Trade Republic: Broker & Banco
4,4631.00 Avaliações
Especificações do app
- Versão
- 4.2640.0
- Atualizado em
- Licença
- Free
- Downloads
- 10.000.000+
- Desenvolvedor
- Trade Republic Bank GmbH
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
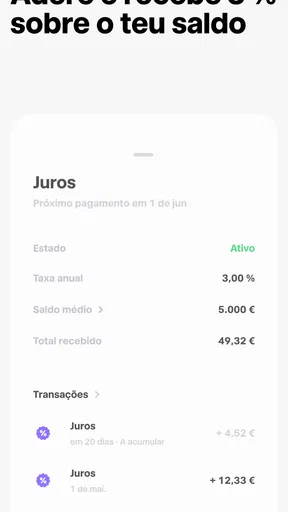
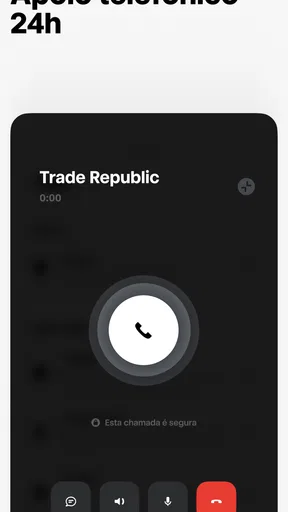
 Análise de AppCompare
Quando numa casa se fala de poupar em conjunto, é tentador procurar uma aplicação que todos possam abrir no mesmo telemóvel e usar sem pensar muito. A Trade Republic é diferente: trata-se de uma aplicação financeira para gerir investimentos e dinheiro, não de uma ferramenta doméstica de orçamento partilhado. Na minha experiência, funciona melhor quando cada pessoa mantém a sua conta e quando as conversas sobre objetivos acontecem fora da aplicação. Essa distinção importa tanto quanto os gráficos ou as opções de investimento.
Antes de instalar, eu também pensaria no que espero obter de uma aplicação financeira: acompanhar investimentos, guardar dinheiro para um objetivo ou simplesmente concentrar tarefas bancárias no telemóvel. Essas intenções não são equivalentes. A aplicação pode encaixar na primeira ou na segunda, mas não transforma automaticamente uma conta pessoal num plano financeiro comum para toda a família.
A Trade Republic, desenvolvida pela Trade Republic Bank GmbH, tem uma interface centrada em operações financeiras e num acesso rápido à carteira. É gratuita para descarregar, está na categoria de finanças e apresenta uma classificação média de 4,4, baseada em cerca de 325 mil avaliações. Mais de 10 milhões de instalações mostram que já é uma opção conhecida, mas popularidade não substitui a pergunta essencial: encaixa na forma como tu e a tua família querem organizar o dinheiro?
Uma aplicação individual numa rotina partilhada
Eu começaria por separar a conveniência de usar o mesmo telemóvel da ideia de partilhar uma conta: numa aplicação financeira, cada pessoa deve conseguir controlar o próprio acesso e decidir o que quer mostrar. A seguir, vale a pena pensar nos limites práticos dessa utilização doméstica, desde quem pode abrir a aplicação até ao que convém manter privado.
O que acontece quando o dinheiro é assunto de casa
Imagina um casal a planear férias ou uma família a tentar criar uma reserva para despesas futuras. A aplicação pode ajudar cada adulto a acompanhar os seus próprios investimentos e a consultar a sua atividade financeira, mas não deve ser tratada como uma carteira conjunta nem como um painel comum de despesas. Para coordenar objetivos, é mais prudente conversar sobre valores e prazos sem partilhar credenciais ou deixar a conta aberta num aparelho usado por todos.
Este é um ponto prático que facilmente passa despercebido: a conveniência de ter a aplicação num dispositivo partilhado não torna a conta partilhada. Num telemóvel familiar, notificações, sessões iniciadas ou ecrãs deixados abertos podem expor informação pessoal. Eu reservaria o acesso a um aparelho controlado pelo titular e usaria uma conversa, uma folha de cálculo ou outra ferramenta apropriada para acompanhar compromissos domésticos comuns.
Para quem vive sozinho, ou para quem gere os investimentos de forma independente, o fluxo tende a ser mais simples. A aplicação mantém o foco na conta pessoal, em vez de tentar transformar cada objetivo em colaboração. Se procuras sobretudo dividir compras, controlar contas da casa e ver quem pagou o quê, uma aplicação de orçamento partilhado é provavelmente mais adequada. A Trade Republic pode ocupar outra função: a de acompanhar decisões de investimento individuais dentro do plano financeiro da pessoa.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
Um exemplo quotidiano ajuda a perceber a diferença. Se duas pessoas decidem reservar dinheiro para uma viagem, podem combinar quanto cada uma põe de parte e registar esse compromisso numa ferramenta comum. Depois, cada uma acompanha a sua própria conta e decide separadamente se algum montante está realmente disponível para investir. Assim, a conversa sobre a meta não depende de abrir a carteira de outra pessoa, e o orçamento da viagem não fica confundido com o valor que pode variar num investimento.
Configurar limites antes de começar
Eu começaria por definir o que a conta representa antes de fazer qualquer operação. É uma reserva de longo prazo? Uma parte do dinheiro que aceitas investir? Um projeto pessoal separado das despesas correntes? Esta decisão ajuda a evitar que o saldo visível seja confundido com dinheiro imediatamente disponível para renda, alimentação ou contas. Uma aplicação rápida de consultar pode tornar a atividade financeira mais acessível, mas também pode incentivar verificações impulsivas se não houver um objetivo claro.
Na primeira utilização, vale a pena percorrer com calma os ecrãs de conta e de investimento e confirmar os detalhes de cada ação antes de avançar. Não tomaria a simplicidade visual como sinal de que uma operação é automaticamente adequada. Uma ordem de investimento pode ter consequências diferentes de uma transferência para despesas do mês, por isso é sensato separar mentalmente essas tarefas e evitar decidir enquanto se está a resolver uma urgência familiar.
Há também uma questão de fronteiras dentro de casa: não deixaria crianças ou outros familiares explorar a conta por curiosidade, nem guardaria o acesso como se fosse uma aplicação de entretenimento. Se precisas de rever uma decisão com alguém, podes explicar o objetivo e mostrar informação escolhida por ti, mantendo a autenticação e a tomada de decisão sob controlo do titular. É uma forma simples de combinar transparência doméstica com privacidade financeira.
Uma distinção útil é separar o dinheiro por função antes de olhar para o ecrã: despesas que vencem em breve, poupança para objetivos próximos e montantes que aceitas investir. Esta organização pode ser feita fora da aplicação, num orçamento pessoal ou num registo simples. O benefício é prático: quando abres a carteira, já sabes que decisão estás a avaliar, em vez de tentares deduzir do saldo total quanto podes gastar ou arriscar.
Coordenar objetivos sem misturar contas
Uma rotina útil é combinar um momento periódico para rever objetivos e deixar as operações para quando houver tempo para as analisar. Por exemplo, um casal pode decidir quanto pretende reservar para uma viagem e quanto cada pessoa consegue poupar, sem tentar fazer da aplicação um registo comum. Cada titular acompanha a própria parte e a conversa serve para alinhar expectativas. Esta separação reduz a confusão entre “o que temos em casa” e “o que está investido por uma pessoa”.
Também considero sensato não usar a aplicação como substituto de um orçamento doméstico. Um investimento pode variar e não equivale a dinheiro reservado para uma fatura que vence em breve. Se o objetivo é saber quanto resta para o supermercado ou dividir uma despesa, uma ferramenta de orçamento ou uma conta concebida para pagamentos partilhados tende a oferecer uma visão mais direta. A Trade Republic é mais pertinente quando a pergunta é sobre acompanhar dinheiro e investimentos próprios.
Uma dica menos óbvia é estabelecer uma regra familiar para as notificações e para a consulta da carteira. Em vez de verificar movimentos sempre que alguém pega no telemóvel, o titular pode escolher momentos deliberados para rever a conta. Isso torna a utilização menos reativa e evita que um alerta isolado domine uma conversa sobre as finanças da casa. A aplicação continua acessível, mas deixa de funcionar como assunto permanente à mesa.
Se várias pessoas contribuem para uma meta, convém decidir também como vão acompanhar o progresso: por exemplo, cada uma pode atualizar o seu próprio valor numa folha partilhada, sem expor credenciais ou movimentos da conta. A vantagem é manter visível o compromisso comum; a desvantagem é exigir atualização manual e confiança na informação que cada pessoa escolhe partilhar. Para despesas recorrentes ou acertos frequentes, uma ferramenta concebida para dividir custos será menos trabalhosa.
Idade, confiança e responsabilidade
A classificação etária indicada é PEGI 3, mas isso não significa que a aplicação seja uma experiência infantil ou que investir seja apropriado para qualquer idade. O contexto financeiro exige compreensão de risco, responsabilidade e controlo da conta. Eu recomendaria que os adultos tratassem o acesso como uma decisão financeira séria, e não como algo a disponibilizar a uma criança só porque a classificação parece abrangente.
Para um agregado com adolescentes, pode fazer sentido conversar sobre poupança, risco e diferenças entre investir e guardar dinheiro, sem entregar credenciais nem permitir operações sem supervisão adequada. A aprendizagem pode acontecer através de explicações e exemplos, enquanto a conta permanece associada ao adulto responsável. Para utilizadores que precisam de orientação próxima ou de apoio presencial, uma instituição com atendimento mais tradicional pode ser mais confortável do que gerir tudo principalmente no telemóvel.
A confiança também depende de perceber o que se está a fazer. Se os termos de uma operação, os custos aplicáveis ou as consequências de uma escolha não estiverem claros para ti, eu não avançaria apenas porque o processo parece curto. A aplicação pode facilitar o acesso, mas não elimina a necessidade de ler os detalhes e decidir com calma. Para quem prefere delegar decisões a um profissional ou quer aconselhamento personalizado, um serviço de consultoria pode ser mais apropriado, embora ofereça uma experiência diferente.
Também pensaria na privacidade antes de mostrar a aplicação a outra pessoa. Uma conversa sobre objetivos não exige apresentar todos os movimentos ou o saldo da conta; podes explicar apenas a parte relevante para a decisão comum. Esta fronteira é especialmente importante quando há diferenças de rendimento ou quando cada adulto quer manter autonomia sobre as próprias escolhas. Partilhar informação por vontade própria é diferente de partilhar acesso à conta.
Como se distingue das alternativas habituais
Em comparação com uma aplicação bancária tradicional, a Trade Republic coloca o investimento mais perto da rotina móvel e dá-lhe um espaço próprio na experiência. Isso pode agradar a quem quer consultar a carteira sem navegar por muitos serviços bancários distintos. Em contrapartida, quem procura uma visão única de todas as despesas, débitos e objetivos familiares pode preferir manter a gestão diária no banco ou numa ferramenta de orçamento, usando esta aplicação apenas para a vertente de investimento.
Face a plataformas de investimento mais orientadas para análise aprofundada, a experiência móvel e direta pode ser mais acessível para quem está a começar. Ainda assim, a facilidade de navegação não é o mesmo que acompanhamento educativo ou aconselhamento. Se precisas de relatórios detalhados, apoio humano frequente ou uma forma específica de gerir investimentos, compara o fluxo real e os serviços disponíveis antes de transferires a tua rotina financeira. A melhor escolha depende menos da popularidade e mais do tipo de apoio que valorizas.
Também convém ter presente que “gratuita” se refere ao preço de instalação da aplicação, não a uma promessa de que todas as operações ou serviços financeiros não tenham custos. Eu verificaria sempre as condições apresentadas antes de confirmar uma operação. Esta leitura é especialmente importante quando várias pessoas da casa contribuem para um objetivo: cada titular deve saber exatamente o que está a fazer com o seu próprio dinheiro, sem presumir que as regras de uma conta se aplicam automaticamente às restantes.
Uma forma concreta de comparar alternativas é experimentar mentalmente a tarefa mais frequente. Para saber quem pagou a conta da eletricidade, uma ferramenta de orçamento partilhado é mais direta; para consultar uma carteira individual, uma aplicação de investimento dedicada tende a ser mais simples do que procurar essa informação numa app bancária cheia de outras áreas. Se valorizas atendimento presencial ou explicações personalizadas, a experiência digital pode não compensar a falta de contacto próximo que procuras.
O que esperar da experiência e para quem faz sentido
A aplicação foi lançada em 29 de julho de 2018 e a versão atual é a 4.2640.0, com requisito mínimo de sistema operativo 9. Estes dados ajudam a perceber que se trata de um produto estabelecido e atualizado, mas a experiência concreta também depende do aparelho e das necessidades de cada pessoa. Eu verificaria a compatibilidade do dispositivo e leria com atenção os ecrãs de confirmação, sobretudo se estiveres a começar a investir ou a mudar a forma como acompanhas a conta.
Vejo maior utilidade para adultos que querem gerir os próprios investimentos a partir do telemóvel, valorizam uma apresentação direta e já conseguem tomar decisões com autonomia. Pode encaixar numa casa em que cada pessoa administra a sua conta, mas os objetivos são discutidos em conjunto. É menos indicada para quem procura uma conta familiar partilhada, uma ferramenta de controlo de despesas domésticas ou um sistema de acompanhamento parental; não convém presumir que essas necessidades ficam resolvidas por uma aplicação de investimento.
Se o teu principal objetivo é começar a investir, define primeiro uma quantia que não seja necessária para despesas imediatas e reserva tempo para compreender as opções disponíveis. Se, pelo contrário, queres simplificar pagamentos comuns ou reunir o orçamento de várias pessoas, começa por uma solução feita para essas tarefas. Separar as ferramentas evita usar uma carteira de investimento como se fosse uma conta corrente da casa e torna mais fácil explicar a todos qual é o papel de cada uma.
Para quem está a começar, uma boa pergunta não é apenas “consigo usar a aplicação?”, mas “sei porque estou a fazer esta operação e o que farei se o valor variar?”. Se a resposta ainda for incerta, pode ser melhor adiar a decisão, estudar os conceitos envolvidos ou procurar orientação adequada. A interface reduz passos de navegação; não substitui um plano, uma reserva para imprevistos nem a disposição para aceitar risco.
Veredito para uma casa que quer coordenar-se
O meu balanço é favorável para uma utilização individual, desde que haja clareza sobre os objetivos e disciplina para não confundir investimento com dinheiro do dia a dia. A Trade Republic pode integrar-se numa vida financeira doméstica, mas não substitui as conversas, o orçamento comum ou os limites de acesso que uma casa precisa de definir. A melhor forma de a usar em família é, na prática, cada adulto manter a sua conta e coordenar os objetivos por outros meios.
Se procuras uma aplicação financeira para acompanhar os teus investimentos e preferes tratar das decisões no telemóvel, vale a pena considerá-la. Se esperas partilha de conta, supervisão familiar, organização de despesas conjuntas ou aconselhamento próximo, eu escolheria uma solução mais alinhada com essas prioridades. Em suma, recomendo-a a quem sabe o que pretende gerir; para uma casa, a confiança começa por manter cada conta no seu lugar e cada decisão nas mãos da pessoa responsável.
Prós
- Junta investimento e conta bancária numa única aplicação.
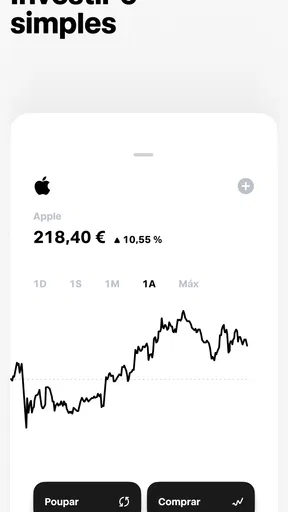
- A compra de ações fracionadas permite investir com valores reduzidos.
- A ordem de pagamento recorrente facilita investir regularmente.
- A interface simples torna a navegação acessível a quem está a começar.
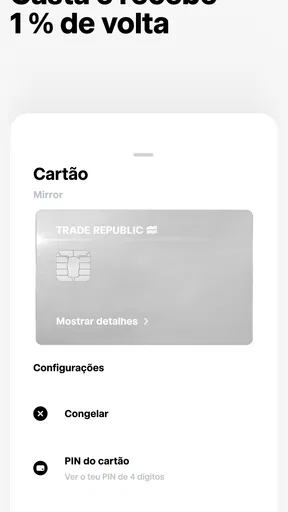
- Disponibiliza cartão virtual para pagamentos através do telemóvel.
Contras
- A oferta de ativos e funcionalidades pode variar consoante o país.
- Os investimentos podem perder valor; não há retorno garantido.
- A negociação pode ter custos
- incluindo taxas por certas operações.
- A transferência de ativos para outra instituição pode ser demorada.
- O apoio ao cliente pode ser limitado para quem prefere atendimento telefónico.
Perguntas frequentes sobre Trade Republic: Broker & Banco
O que é a Trade Republic e que serviços oferece?
A Trade Republic é uma plataforma financeira que reúne serviços de investimento e funcionalidades bancárias numa aplicação. Dependendo do país e dos produtos disponíveis na sua conta, pode permitir comprar e vender ações, ETFs, obrigações, derivados ou criptomoedas, além de consultar saldos e movimentos. A oferta, as condições e os serviços bancários variam por mercado, por isso confirme os detalhes apresentados na aplicação antes de abrir uma conta.
A Trade Republic cobra comissões pela compra e venda de investimentos?
A estrutura de custos pode incluir uma comissão fixa por operação, custos de terceiros e encargos próprios dos produtos, mesmo quando a aplicação anuncia operações sem comissão de corretagem. Também podem existir custos relacionados com câmbio, spreads, transferências ou serviços específicos. Consulte sempre a tabela de preços e os documentos do produto antes de confirmar uma ordem: os custos reduzem o rendimento e podem mudar conforme o país e o tipo de investimento.
É seguro guardar dinheiro ou investir através da Trade Republic?
A proteção depende de onde o dinheiro é depositado e do produto contratado. Os depósitos elegíveis podem beneficiar do sistema de garantia de depósitos aplicável, dentro dos limites e condições legais; os investimentos não têm garantia contra perdas de mercado. A Trade Republic e as entidades parceiras devem ser verificadas nos documentos oficiais da sua região. Leia as informações sobre custódia, proteção dos ativos e riscos antes de transferir fundos ou investir.
Como posso abrir uma conta e que documentos são necessários?
A abertura costuma ser feita na aplicação e pode exigir que tenha idade legal, residência num país elegível, um documento de identificação válido e um telemóvel compatível. A verificação de identidade pode incluir uma confirmação por vídeo ou outro procedimento digital, e a plataforma poderá pedir dados fiscais e bancários. Os requisitos variam por país; confirme a elegibilidade e tenha presente que a aprovação não é necessariamente imediata.
A Trade Republic é adequada para principiantes e quais são os principais riscos?
A aplicação apresenta ferramentas para acompanhar a carteira e efetuar operações, mas uma interface simples não elimina a complexidade dos investimentos. Ações, ETFs, derivados e criptomoedas podem perder valor, e alguns produtos envolvem riscos elevados, incluindo a perda de todo o capital investido. Antes de começar, informe-se sobre cada instrumento, avalie a sua tolerância ao risco e não invista dinheiro de que possa precisar no curto prazo.


